Nebenjob und Selbstständigkeit: Wann Umsatzsteuer und Umsatzsteuervoranmeldung relevant werden
Eine nebenberufliche Selbstständigkeit beginnt häufig überschaubar. Die ersten Rechnungen werden geschrieben, einzelne Betriebsausgaben fallen an und Zahlungen gehen auf dem ohnehin vorhandenen Girokonto ein. Ein zusätzliches Konto erscheint in dieser Phase schnell wie unnötiger Aufwand.
Mit zunehmender Tätigkeit verändert sich die Situation jedoch. Mehr Kunden, regelmäßige Ausgaben oder umsatzsteuerliche Pflichten sorgen dafür, dass geschäftliche Zahlungsströme stärker ins Gewicht fallen. Dann stellt sich die Frage, ob private und betriebliche Finanzen weiterhin über dasselbe Konto laufen sollten oder eine konsequente Trennung sinnvoller ist.
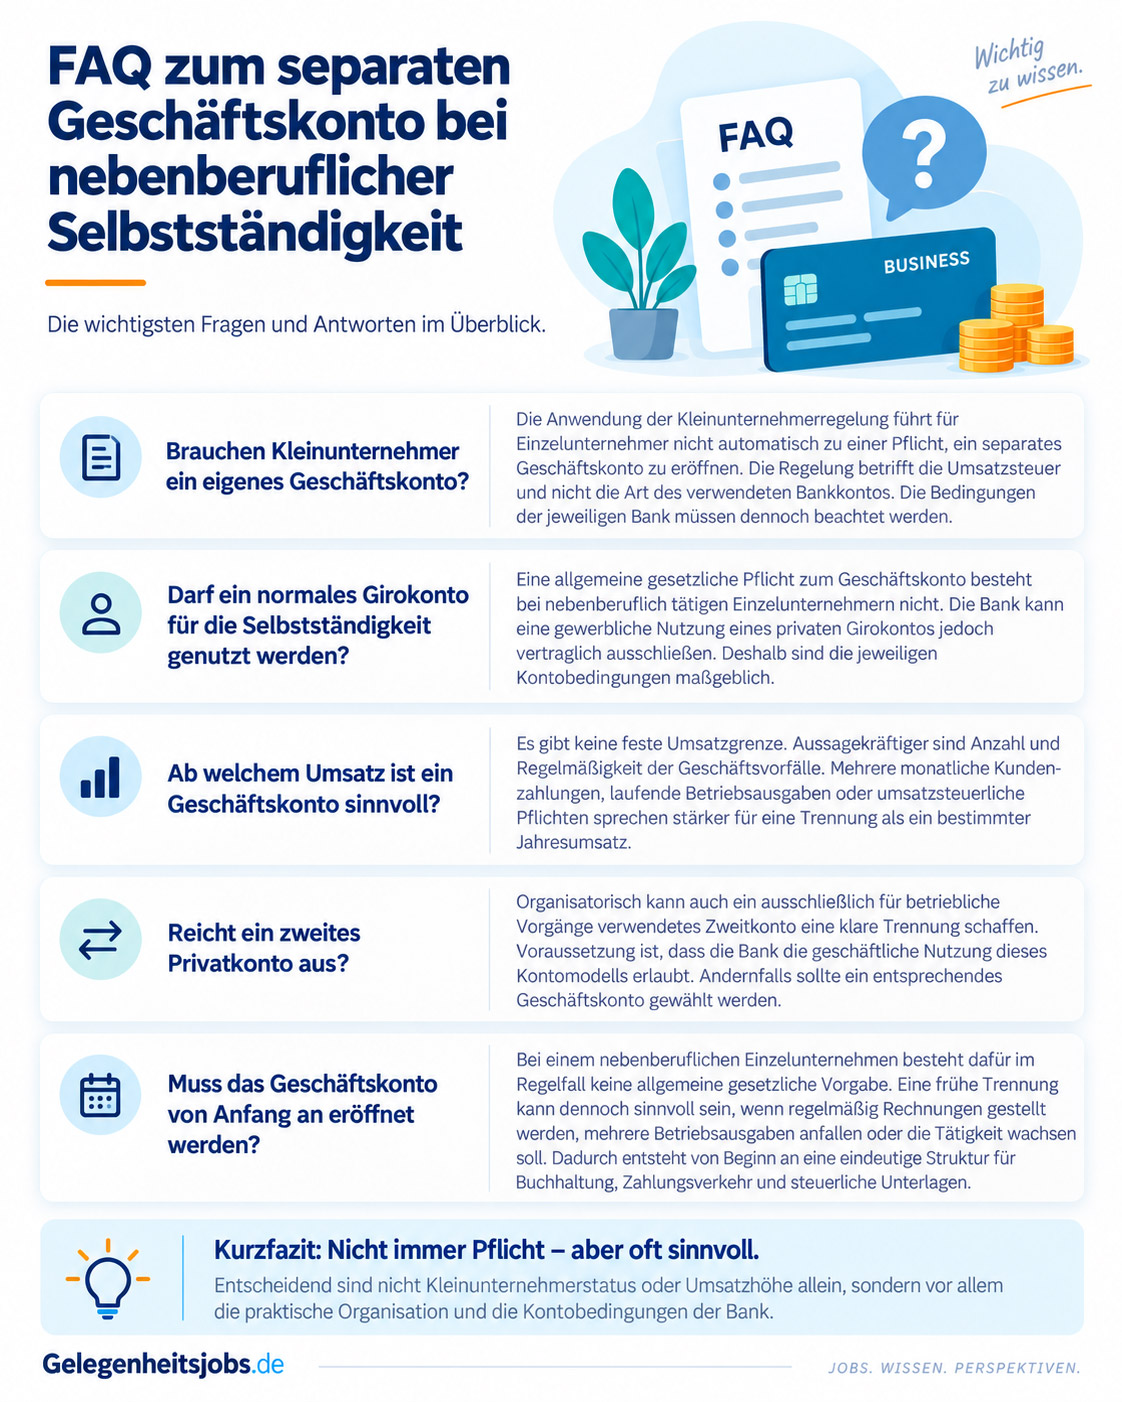
Ist ein separates Geschäftskonto bei einer nebenberuflichen Selbstständigkeit vorgeschrieben?
Für Einzelunternehmer im Nebenerwerb gibt es grundsätzlich keine allgemeine gesetzliche Vorschrift, die ein separates Geschäftskonto verlangt. Auch Freiberufler können ihre betrieblichen Zahlungen grundsätzlich über ein anderes geeignetes Konto abwickeln. Bei anderen Rechtsformen können dagegen weitergehende Anforderungen an die Trennung des Unternehmensvermögens bestehen.
Die rechtliche Zulässigkeit ist allerdings nur ein Teil der Frage. Banken legen in ihren Vertragsbedingungen fest, wie ein Privatkonto genutzt werden darf. Einige Institute schließen eine geschäftliche Verwendung aus. Gehen regelmäßig Kundenzahlungen ein oder wird das Konto erkennbar gewerblich genutzt, kann dies deshalb gegen die jeweiligen Kontobedingungen verstoßen. Die Bedingungen des bestehenden Girokontos sollten vorab geprüft werden.
Ein eigenes Geschäftskonto ist somit bei einem typischen nebenberuflichen Einzelunternehmen meist keine gesetzliche Pflicht. Organisatorisch kann es trotzdem schon früh sinnvoll sein.
Eine klare Trennung erleichtert die laufende Buchhaltung
Private und geschäftliche Zahlungen auf demselben Konto wirken bei wenigen Vorgängen zunächst unproblematisch. Mit jedem zusätzlichen Auftrag steigt jedoch die Zahl der Buchungen, die später richtig zugeordnet werden müssen.
Ein separates Konto schafft eine eindeutige Grenze. Dadurch lassen sich beispielsweise:
- Kundenzahlungen schneller erkennen,
- betriebliche Ausgaben einfacher zuordnen,
- regelmäßige Kosten besser kontrollieren,
- private Zahlungen aus der betrieblichen Auswertung heraushalten und
- offene Rechnungen leichter mit Zahlungseingängen abgleichen.
Die Trennung ersetzt keine ordnungsgemäße Buchführung. Steuerlich relevante Aufzeichnungen müssen vollständig, richtig, zeitgerecht und geordnet geführt werden. Ein getrenntes Konto kann diese Anforderungen in der täglichen Praxis jedoch deutlich leichter handhabbar machen.
Viele kleinere Einzelunternehmen und Freiberufler ermitteln ihren Gewinn über eine Einnahmenüberschussrechnung. Dabei werden Betriebseinnahmen und Betriebsausgaben gegenübergestellt. Eine konsequente Kontentrennung reduziert den Aufwand, wenn die entsprechenden Werte für die Buchhaltung und die elektronisch einzureichende Anlage EÜR zusammengestellt werden.
Welche Vorteile entstehen bei der Steuererklärung?
Eine nebenberufliche Tätigkeit wird steuerlich nicht dadurch einfacher, dass sie nur wenige Stunden pro Woche ausgeübt wird. Einnahmen und abzugsfähige betriebliche Ausgaben müssen trotzdem korrekt erfasst werden.
Laufen sämtliche geschäftlichen Vorgänge über ein eigenes Konto, können Buchungen wesentlich leichter den zugehörigen Belegen zugeordnet werden. Auf einem gemischten Konto müssen dagegen beispielsweise Lebensmitteleinkäufe, Mietzahlungen, private Überweisungen und Betriebsausgaben voneinander getrennt werden.
Besonders bemerkbar macht sich dieser Unterschied am Jahresende. Bei einer überschaubaren Zahl von Geschäftsvorfällen lässt sich ein gemischtes Konto noch relativ problemlos auswerten. Bei mehreren Rechnungen, Abonnements, Softwarekosten, Fahrtkosten oder Zahlungen an Dienstleister entsteht schnell zusätzliche Sortierarbeit.
Auch bei Rückfragen zu einzelnen Buchungen ist eine klare Kontostruktur hilfreich. Geschäftliche Zahlungsvorgänge lassen sich unmittelbar erkennen, während private Kontobewegungen gar nicht erst Teil der laufenden betrieblichen Kontoführung werden.
Welche Rolle spielt die Umsatzsteuer?
Die Umsatzsteuer kann ein wichtiger Zeitpunkt sein, um private und geschäftliche Zahlungsströme konsequenter zu trennen.
Seit dem 1. Januar 2025 gilt für die deutsche Kleinunternehmerregelung: Der Gesamtumsatz des vorangegangenen Kalenderjahres darf 25.000 Euro nicht überschritten haben und der Umsatz des laufenden Jahres darf 100.000 Euro nicht überschreiten. Bei einer Neugründung ist im Gründungsjahr grundsätzlich die Grenze von 25.000 Euro maßgeblich. Umsätze im Rahmen der Kleinunternehmerregelung sind unter den gesetzlichen Voraussetzungen von der Umsatzsteuer befreit.
Die Umsatzgrenzen der Kleinunternehmerregelung sind allerdings keine Grenzwerte für die Frage, ab wann ein Geschäftskonto benötigt wird. Auch bei deutlich geringeren Umsätzen kann ein separates Konto sinnvoll sein.
Unternehmer außerhalb der Kleinunternehmerregelung müssen vereinnahmte Umsatzsteuer und abzugsfähige Vorsteuer laufend im Blick behalten. Nach § 18 UStG ist die Umsatzsteuervoranmeldung grundsätzlich bis zum zehnten Tag nach Ablauf des jeweiligen Voranmeldungszeitraums elektronisch zu übermitteln. Der reguläre Voranmeldungszeitraum ist das Kalendervierteljahr; bei einer Vorjahressteuer von mehr als 9.000 Euro gilt grundsätzlich der Kalendermonat. Bei höchstens 2.000 Euro kann das Finanzamt unter bestimmten Voraussetzungen von Voranmeldungen befreien. Für neu aufgenommene Tätigkeiten gelten 2026 ergänzende Sonderregeln.
Eine getrennte Kontoführung kann in diesem Zusammenhang helfen, vereinnahmte Beträge und betriebliche Zahlungen laufend nachzuhalten. Weitere Einzelheiten zu Ablauf und organisatorischer Vorbereitung bietet ein Überblick zur Umsatzsteuervoranmeldung.
Praktisch kann außerdem ein weiteres Unterkonto für Steuerreserven sinnvoll sein. So bleiben Beträge, die voraussichtlich an das Finanzamt abgeführt werden müssen, getrennt vom frei verfügbaren Geld.
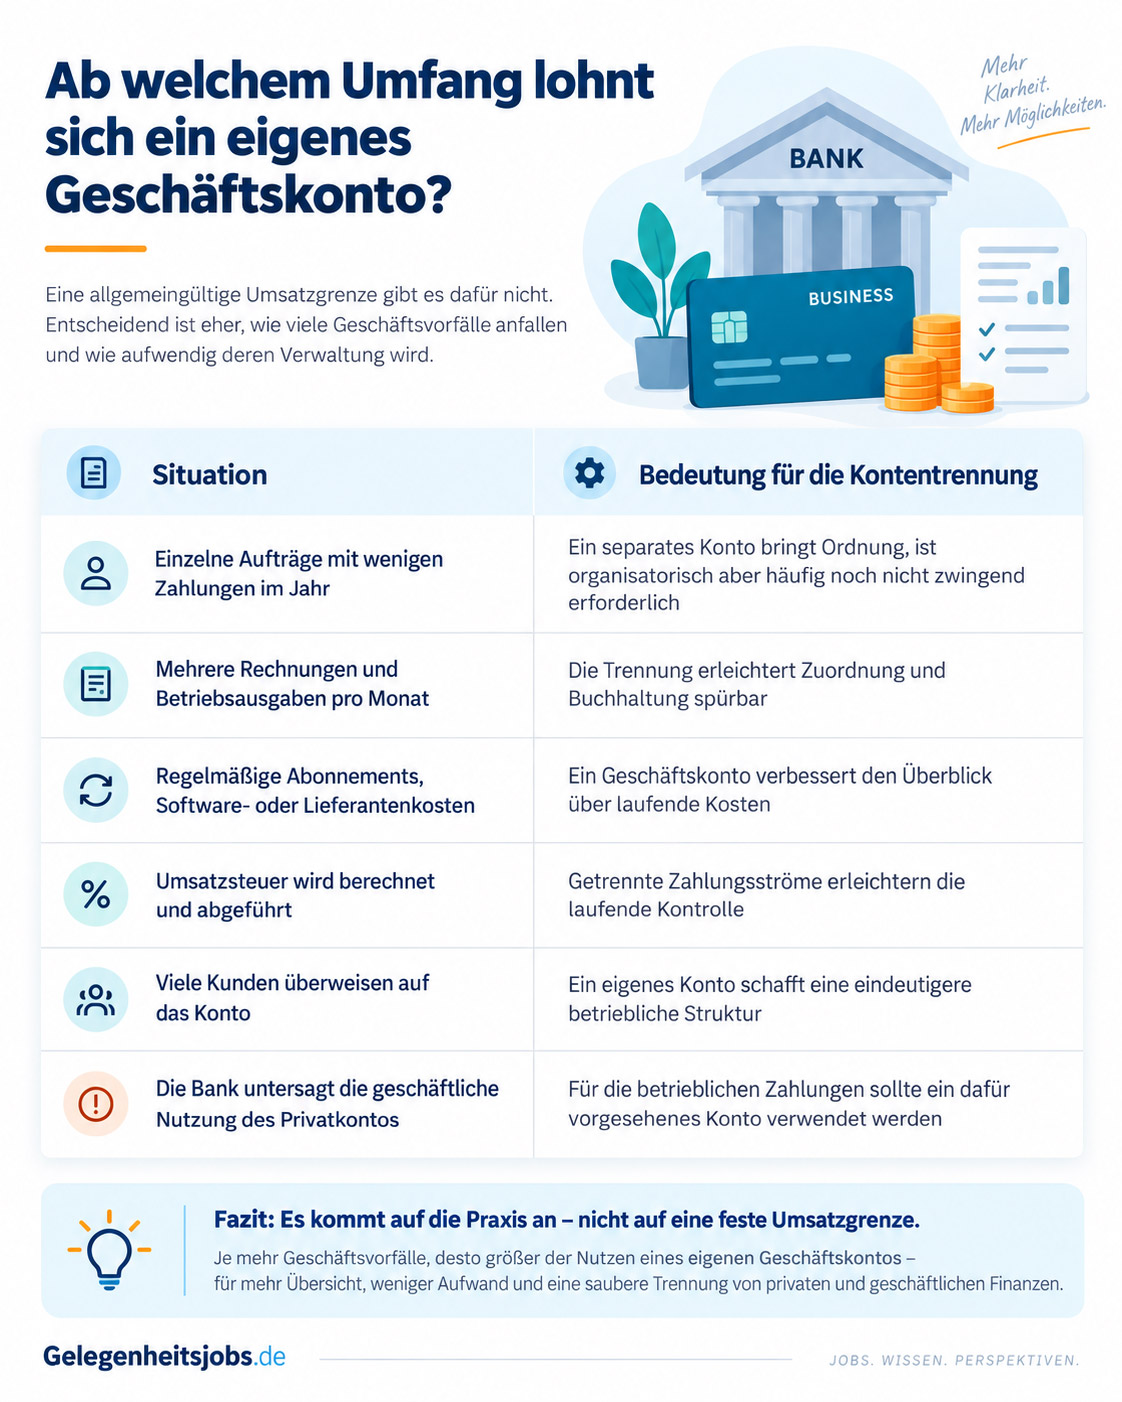
Eine sinnvolle Orientierung liefert daher weniger der Jahresumsatz als der monatliche Verwaltungsaufwand. Müssen Kontoauszüge regelmäßig durchsucht werden, um private Buchungen von geschäftlichen Vorgängen zu trennen, hat die gemeinsame Kontoführung ihren anfänglichen Einfachheitsvorteil meist verloren.
Auch ein wachsender Kundenstamm spricht für eine frühzeitige Trennung. Kontodaten auf Rechnungen bleiben dann dauerhaft dem Betrieb zugeordnet, selbst wenn sich die private Bankverbindung später ändert.
Die Kosten eines Geschäftskontos sollten mitgerechnet werden
Geschäftskonten unterscheiden sich teilweise deutlich bei Grundgebühren und Kosten für einzelne Buchungen. Zusätzlich können Gebühren für Karten, Bargeldeinzahlungen oder weitere Leistungen anfallen.
Vor der Kontoeröffnung lohnt deshalb ein Blick auf das tatsächliche Nutzungsverhalten. Eine nebenberufliche Tätigkeit mit zehn Überweisungen im Monat benötigt ein anderes Kontomodell als ein Betrieb mit zahlreichen täglichen Zahlungseingängen.
Zu beachten sind insbesondere:
- monatliche Kontoführungsgebühren,
- Kosten pro Buchung oder Überweisung,
- Gebühren für Karten,
- Möglichkeiten für Unterkonten,
- Schnittstellen zur Buchhaltungssoftware und
- Konditionen für Bargeldeinzahlungen, falls diese benötigt werden.
Bei einem ausschließlich betrieblich genutzten Geschäftskonto können die entsprechenden Kontogebühren in der Buchhaltung als betriebliche Ausgabe berücksichtigt werden.
Ein kostenpflichtiges Geschäftskonto muss deshalb nicht automatisch unwirtschaftlich sein. Entscheidend ist, ob die Gebühren in einem vernünftigen Verhältnis zur eingesparten Verwaltungszeit und zur besseren Übersicht stehen.
Eine frühzeitige Trennung kann späteren Aufwand vermeiden
Zu Beginn einer Selbstständigkeit ist die Zahl der Buchungen häufig gering. Genau deshalb lässt sich eine saubere Kontostruktur in dieser Phase besonders einfach einrichten.
Mit wachsendem Geschäft müssen dann keine bestehenden Daueraufträge, Kundeninformationen und Zahlungsprozesse nachträglich umgestellt werden. Zudem ist jederzeit erkennbar, welche finanziellen Mittel tatsächlich dem Betrieb zuzuordnen sind.
Eine Alternative kann ein zweites Konto sein, das ausschließlich geschäftlich verwendet wird. Entscheidend bleibt dabei, ob die Bank eine gewerbliche Nutzung des jeweiligen Kontomodells erlaubt. Ein zusätzliches Privatkonto ist daher nicht automatisch eine zulässige Alternative zu einem ausgewiesenen Geschäftskonto.