Nebenjob und Selbstständigkeit: Wann Umsatzsteuer und Umsatzsteuervoranmeldung relevant werden
Ein zusätzlicher Verdienst kann ganz unterschiedlich aussehen. Einige arbeiten am Wochenende in der Gastronomie, andere übernehmen nach Feierabend kleinere Designaufträge, programmieren für Kunden oder unterstützen Unternehmen projektweise. Auf dem Konto landet in allen Fällen zusätzliches Geld – steuerlich können dahinter jedoch völlig unterschiedliche Tätigkeiten stehen.
Besonders bei selbstständigen Nebenjobs tauchen deshalb schnell Fragen auf: Muss auf einer Rechnung Umsatzsteuer stehen? Gilt die Kleinunternehmerregelung? Und ab wann spielt die Umsatzsteuervoranmeldung eine Rolle? Ein Blick auf die wichtigsten Unterschiede schafft Klarheit.
Angestellter Nebenjob oder selbstständige Tätigkeit?
Zunächst kommt es darauf an, in welcher Form du deinen Nebenjob ausübst. Bei einem klassischen Beschäftigungsverhältnis erhältst du deinen Lohn von einem Arbeitgeber. Dieser kümmert sich um die Lohnabrechnung und führt gegebenenfalls Steuern und Sozialversicherungsbeiträge ab.
Anders sieht es aus, wenn du selbstständig Leistungen für Auftraggeber erbringst. Du vereinbarst beispielsweise ein Honorar für ein Projekt und stellst anschließend eine Rechnung. Damit übernimmst du selbst Verantwortung für die steuerliche Abwicklung deiner Tätigkeit.
Typische Beispiele sind Texter, Designer, Fotografen, Entwickler oder andere Freelancer. Auch ein zunächst gelegentlicher Auftrag kann eine selbstständige Tätigkeit darstellen. Entscheidend ist daher weniger, ob du die Arbeit als „Nebenjob“ bezeichnest, sondern wie sie tatsächlich ausgestaltet ist. Einen weiterführenden Überblick bieten die wichtigsten Unterschiede zwischen Nebenjob, Minijob und Teilzeitjob.
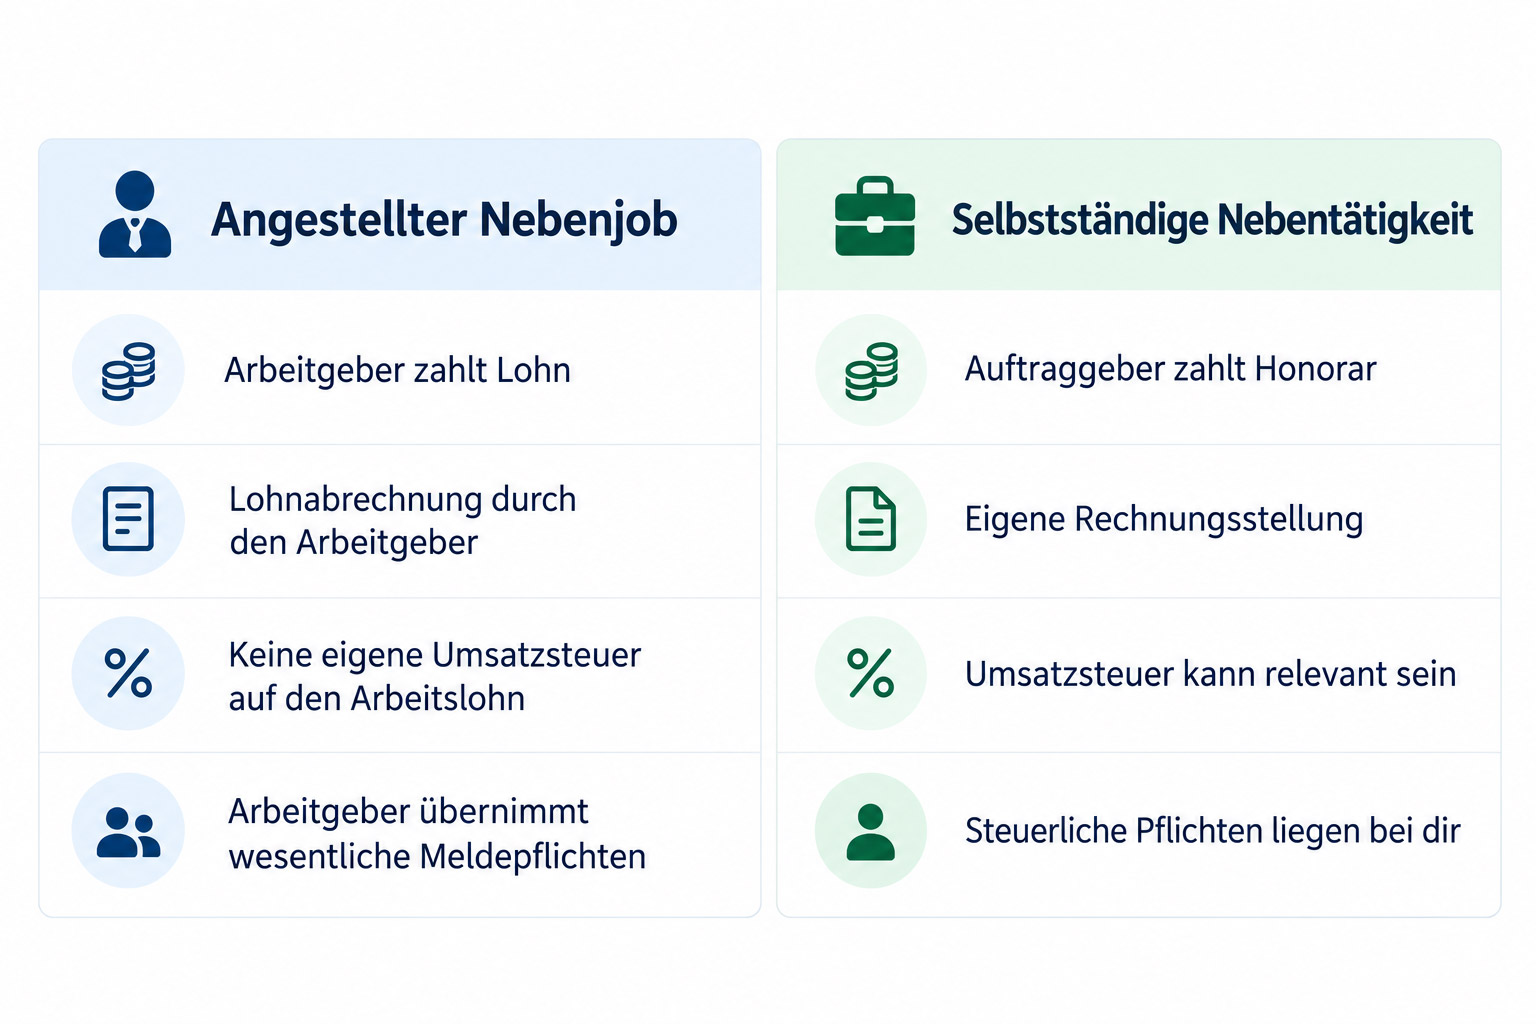
Die genaue Einordnung kann im Einzelfall von weiteren Faktoren abhängen. Bei Unsicherheit kann eine steuerliche oder sozialversicherungsrechtliche Beratung sinnvoll sein.
Was gehört auf eine Rechnung?
Bei einer selbstständigen Tätigkeit gehört die Rechnungsstellung meist zum Alltag. Eine Rechnung ist dabei mehr als eine formlose Zahlungsaufforderung. Abhängig vom konkreten Fall gelten gesetzliche Pflichtangaben.
Dazu zählen beispielsweise Name und Anschrift von Leistungserbringer und Leistungsempfänger, Rechnungsdatum, eine Beschreibung der erbrachten Leistung sowie das vereinbarte Entgelt. Bei umsatzsteuerpflichtigen Leistungen kommen unter anderem Steuersatz und Steuerbetrag hinzu.
Wichtig ist außerdem: Umsatzsteuer sollte nicht einfach vorsorglich auf eine Rechnung geschrieben werden. Ein unberechtigter Steuerausweis kann steuerliche Folgen haben. Deshalb sollte vor der ersten Rechnung geklärt sein, wie die eigene Tätigkeit umsatzsteuerlich behandelt wird.npflichtiges Geschäftskonto muss deshalb nicht automatisch unwirtschaftlich sein. Entscheidend ist, ob die Gebühren in einem vernünftigen Verhältnis zur eingesparten Verwaltungszeit und zur besseren Übersicht stehen.
Wann greift die Kleinunternehmerregelung?
Für viele nebenberuflich Selbstständige ist die Kleinunternehmerregelung nach § 19 Umsatzsteuergesetz interessant. Seit 2025 gelten dafür neue Umsatzgrenzen.
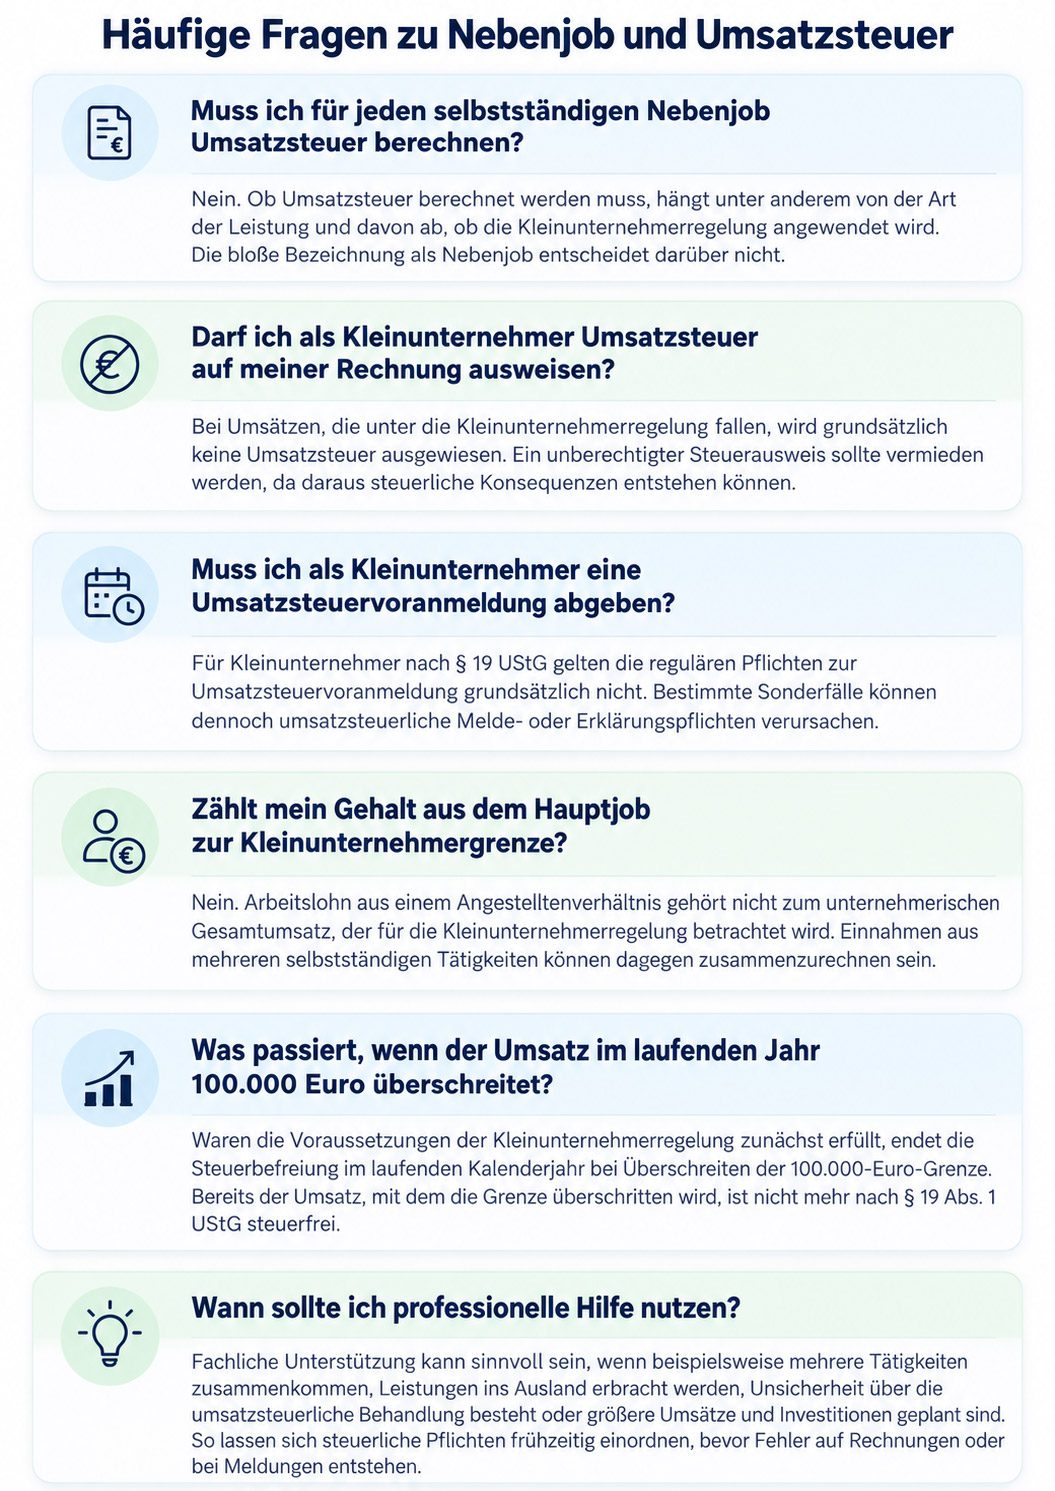
Die Regelung kann grundsätzlich genutzt werden, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr die Grenze von 100.000 Euro nicht überschreitet. Bei der 100.000-Euro-Grenze ist besondere Aufmerksamkeit gefragt: Bereits der Umsatz, mit dem diese Grenze überschritten wird, fällt nicht mehr unter die Steuerbefreiung.
Kleinunternehmer weisen auf ihren Rechnungen grundsätzlich keine Umsatzsteuer für die unter die Regelung fallenden Umsätze aus. Gleichzeitig besteht aus entsprechenden Eingangsleistungen grundsätzlich kein Vorsteuerabzug.
Die Regelung kann deshalb vor allem bei überschaubaren Umsätzen die laufende Buchhaltung vereinfachen. Ob sie wirtschaftlich sinnvoll ist, hängt allerdings von der individuellen Situation ab. Hohe betriebliche Anschaffungen oder überwiegend vorsteuerabzugsberechtigte Geschäftskunden können beispielsweise eine andere Betrachtung nahelegen.
Wann wird Umsatzsteuer für den Nebenjob relevant?
Fällt deine Tätigkeit nicht unter die Kleinunternehmerregelung oder verzichtest du auf deren Anwendung, musst du bei steuerpflichtigen Umsätzen grundsätzlich Umsatzsteuer berücksichtigen. Häufig beträgt der Steuersatz 19 Prozent, für bestimmte Umsätze gelten jedoch andere Regelungen.
Ein einfaches Beispiel: Berechnest du für eine steuerpflichtige Leistung 500 Euro netto und gilt der reguläre Steuersatz von 19 Prozent, kommen 95 Euro Umsatzsteuer hinzu. Dein Kunde zahlt insgesamt 595 Euro.
Die vereinnahmte Umsatzsteuer ist dabei kein zusätzlicher Verdienst. Sie wird im Rahmen der steuerlichen Abrechnung berücksichtigt und gegebenenfalls an das Finanzamt abgeführt. Im Gegenzug können umsatzsteuerpflichtige Unternehmer unter den gesetzlichen Voraussetzungen die Vorsteuer aus betrieblichen Ausgaben geltend machen.
Das macht eine saubere Trennung der Beträge wichtig. Einnahmen, Belege und Rechnungen sollten deshalb von Beginn an ordentlich erfasst werden.
Was ist eine Umsatzsteuervoranmeldung?
Die Umsatzsteuervoranmeldung, häufig als USt-VA abgekürzt, dient dazu, die Umsatzsteuer bereits während des Jahres mit dem Finanzamt abzurechnen.
Dafür werden insbesondere die Umsatzsteuer aus den eigenen steuerpflichtigen Umsätzen und die abzugsfähige Vorsteuer aus betrieblichen Einkäufen gegenübergestellt. Aus der Differenz ergibt sich regelmäßig eine Zahlung an das Finanzamt oder ein Überschuss zugunsten des Unternehmers.
Die Voranmeldung wird grundsätzlich elektronisch übermittelt. Praktische Unterstützung bieten Buchhaltungslösungen, die relevante Buchungen zusammenführen und die benötigten Werte berechnen. Weiterführende Informationen zum Ablauf und zur technischen Umsetzung einer Umsatzsteuervoranmeldung bietet beispielsweise Lexware.
Wie oft muss die Umsatzsteuervoranmeldung abgegeben werden?
Der Voranmeldungszeitraum richtet sich grundsätzlich nach den gesetzlichen Vorgaben und insbesondere nach der Höhe der Umsatzsteuer des Vorjahres. Nach § 18 UStG ist grundsätzlich das Kalendervierteljahr der Voranmeldungszeitraum. Beträgt die Steuer für das vorangegangene Kalenderjahr mehr als 9.000 Euro, gilt grundsätzlich der Kalendermonat.
Die Voranmeldung muss grundsätzlich bis zum zehnten Tag nach Ablauf des jeweiligen Voranmeldungszeitraums elektronisch übermittelt werden. Zu diesem Zeitpunkt ist regelmäßig ebenfalls die errechnete Vorauszahlung fällig. Eine Dauerfristverlängerung kann die Abgabefrist unter den entsprechenden Voraussetzungen verschieben.
Für Personen, die ihre selbstständige Tätigkeit neu aufnehmen, gelten besondere Bestimmungen zur Festlegung des Voranmeldungszeitraums. Deshalb lohnt es sich, die Angaben des Finanzamts genau zu prüfen, statt automatisch von einer monatlichen oder vierteljährlichen Abgabe auszugehen.
Kleinunternehmer nach § 19 UStG sind von den regulären Erklärungspflichten für Umsatzsteuervoranmeldungen grundsätzlich ausgenommen. Sonderfälle können dennoch zusätzliche umsatzsteuerliche Pflichten auslösen, beispielsweise bei bestimmten grenzüberschreitenden Sachverhalten.
Was passiert bei mehreren Nebenjobs?
Mehrere Auftraggeber bedeuten nicht automatisch mehrere getrennte Kleinunternehmergrenzen. Umsatzsteuerlich wird grundsätzlich auf den Unternehmer und dessen relevanten Gesamtumsatz geschaut.
Ein Beispiel: Du erstellst nebenberuflich Websites und verdienst zusätzlich Geld mit selbstständiger Fotografie. Für die Prüfung der Kleinunternehmerregelung können die Umsätze aus beiden Tätigkeitsbereichen zusammen relevant sein.
Davon zu unterscheiden ist ein zusätzlicher angestellter Nebenjob. Arbeitslohn aus einem Beschäftigungsverhältnis ist kein Umsatz deiner selbstständigen Tätigkeit und wird daher nicht einfach zu deinem unternehmerischen Umsatz für die Kleinunternehmergrenzen addiert.
Diese Trennung ist besonders wichtig, wenn unterschiedliche Einkommensquellen gleichzeitig bestehen.
Welche Fehler lassen sich von Anfang an vermeiden?
Viele steuerliche Probleme entstehen weniger durch komplizierte Einzelfälle als durch fehlende Organisation. Rechnungen werden verstreut gespeichert, Einnahmen erst Monate später erfasst oder Umsatzsteuerbeträge versehentlich als frei verfügbares Einkommen betrachtet.
Hilfreich ist deshalb eine einfache Routine:
- Kläre zu Beginn, ob du angestellt oder selbstständig tätig bist.
- Prüfe, ob die Voraussetzungen der Kleinunternehmerregelung erfüllt sind und ob du sie nutzen möchtest.
- Verwende für Rechnungen ein einheitliches System und beachte die erforderlichen Angaben.
- Erfasse Einnahmen und betriebliche Ausgaben zeitnah.
- Behalte deinen Gesamtumsatz während des Jahres im Blick.
- Prüfe bei Umsatzsteuerpflicht den vom Finanzamt maßgeblichen Voranmeldungszeitraum und die entsprechenden Fristen.
- Hole bei unklaren Sonderfällen fachlichen Rat ein.
Besonders bei einer nebenberuflichen Tätigkeit ist dieser organisatorische Aufwand leicht zu unterschätzen. Einige wenige Aufträge pro Monat können schnell zu zahlreichen Rechnungen und Belegen pro Jahr führen.
Quelle Beitragsbild: magnific.com – accounting-work-office_6850131